
Se tudo depende do dono, o comprador não compra uma empresa. Compra um risco.
Entenda por que uma empresa que depende do dono perde força em M&A, como o comprador avalia risco de pessoa-chave e o que organizar antes da venda.
A dependência do dono reduz o valuation em M&A porque o comprador paga pela capacidade da empresa continuar gerando resultado depois da transação. Quando vendas, clientes, operação, financeiro e decisões passam por uma única pessoa, o resultado parece menos transferível, e o comprador tende a responder com desconto, redução de múltiplo ou earn-out.
Empresa que depende demais do dono pode até faturar bem. Pode ter bons clientes, margem, reputação, anos de história, caixa e marca conhecida no mercado.
Mas, em M&A, existe uma pergunta que o comprador faz antes de pagar caro: o que sobra da empresa se o dono sair da operação?
Se a resposta for incerta, o valuation sofre. Porque o comprador não está comprando apenas o passado da empresa. Ele está comprando a capacidade da empresa continuar gerando resultado depois da transação.
Quando tudo depende do fundador, do sócio ou de uma pessoa-chave, o negócio deixa de parecer uma empresa transferível e passa a parecer uma operação pessoal com CNPJ.
A tese central deste artigo é simples. Se tudo depende do dono, o comprador não compra uma empresa. Compra um risco.
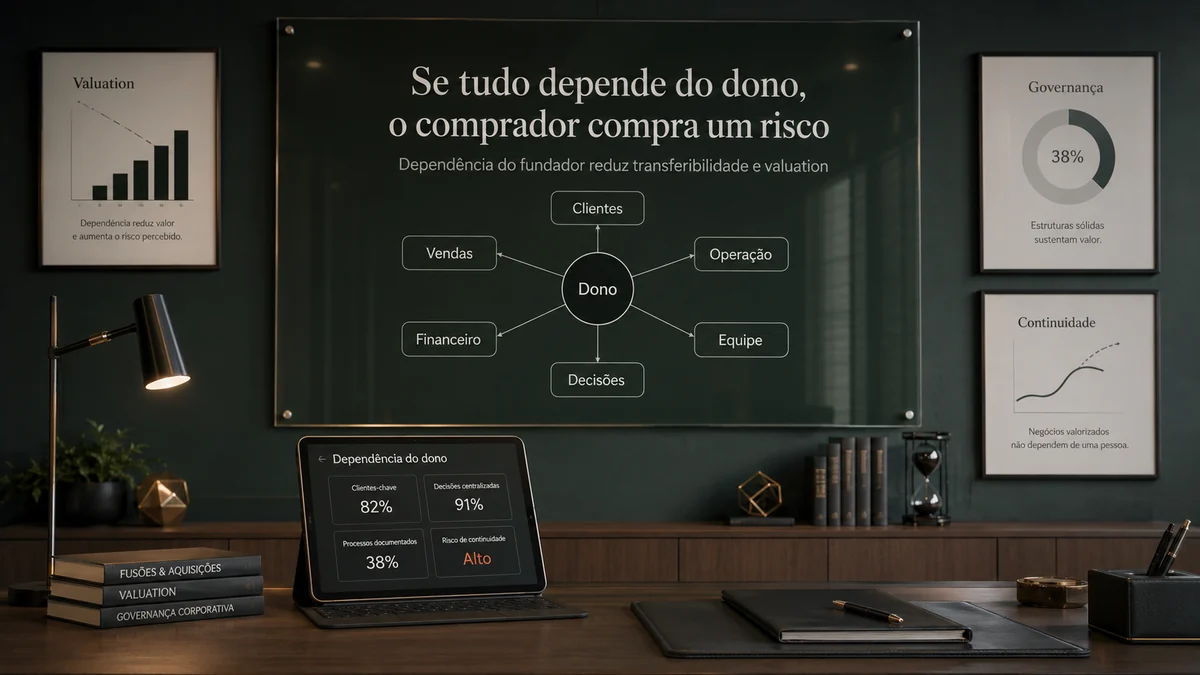
O que significa uma empresa depender do dono?
Uma empresa depende do dono quando decisões, vendas, relacionamento com clientes, conhecimento técnico, negociação, operação, cultura e resolução de problemas passam excessivamente por uma única pessoa.
A dependência do dono pode aparecer de várias formas:
o dono fecha as principais vendas;
o dono mantém os maiores clientes;
o dono aprova quase tudo;
o dono conhece processos que ninguém documentou;
o dono resolve crises operacionais;
o dono negocia com fornecedores estratégicos;
o dono decide preço, desconto e prazo;
o dono concentra senhas, contratos e informações;
o dono é o principal rosto da marca;
o dono comanda o financeiro;
o dono segura a equipe pelo vínculo pessoal;
o dono é o único que sabe explicar o negócio inteiro.
No começo, essa centralização pode parecer eficiência. Na maturidade, vira gargalo. Na venda, vira risco.
Por que isso importa em M&A?
Em M&A, o comprador quer saber se a empresa consegue continuar operando depois da compra.
A análise não termina no lucro histórico, no EBITDA ou no contrato assinado. Ela avança sobre continuidade operacional, retenção de talentos, transferência de conhecimento, relacionamento com clientes, governança e riscos pós-fechamento.
A Deloitte afirma que a due diligence é um componente crítico do ciclo de M&A e que pode incluir avaliação de metodologias de transferência de empregados, planos de sucessão e considerações de retenção de pessoas-chave. A PwC Brasil também descreve due diligence como uma análise que valida premissas financeiras, comerciais, operacionais e estratégicas adotadas em transações.
Ou seja: o comprador não analisa apenas quanto a empresa ganhou. Ele analisa se a empresa consegue continuar ganhando sem depender do dono. Esse é o ponto central.
O comprador não compra esforço. Compra continuidade.
O dono olha para a empresa com memória. Ele lembra dos anos difíceis, dos clientes conquistados, dos riscos assumidos, das noites sem dormir, dos funcionários contratados, das crises vencidas e das oportunidades criadas.
O comprador olha para a empresa com método. Ele quer saber:
a receita continua depois da transação?
os clientes ficam se o dono sair?
a equipe consegue operar sem o fundador?
os processos estão documentados?
os contratos são da empresa ou da relação pessoal do dono?
a gestão tem autonomia?
o segundo escalão é forte?
há sucessores preparados?
o conhecimento está institucionalizado?
existe governança?
existe risco de ruptura após o fechamento?
A diferença entre o olhar do dono e o do comprador explica muitos descontos em negociações. O vendedor apresenta história. O comprador pede transferibilidade.
O que é risco de pessoa-chave?
Risco de pessoa-chave é o risco de perda de valor, receita, conhecimento ou continuidade quando uma empresa depende excessivamente de uma pessoa específica.
Em empresas médias e familiares, essa pessoa costuma ser o fundador, sócio controlador, diretor comercial, diretor técnico, líder operacional ou profissional que mantém relacionamentos críticos. Em inglês, o termo aparece como key person risk ou key person dependency.
No contexto de M&A, esse risco importa porque o comprador quer evitar pagar por um resultado que pode desaparecer quando aquela pessoa sair, mudar de papel ou perder influência.
Em termos diretos: risco de pessoa-chave é o risco de a empresa perder parte do valor quando a pessoa que sustenta a operação deixa de estar no centro.
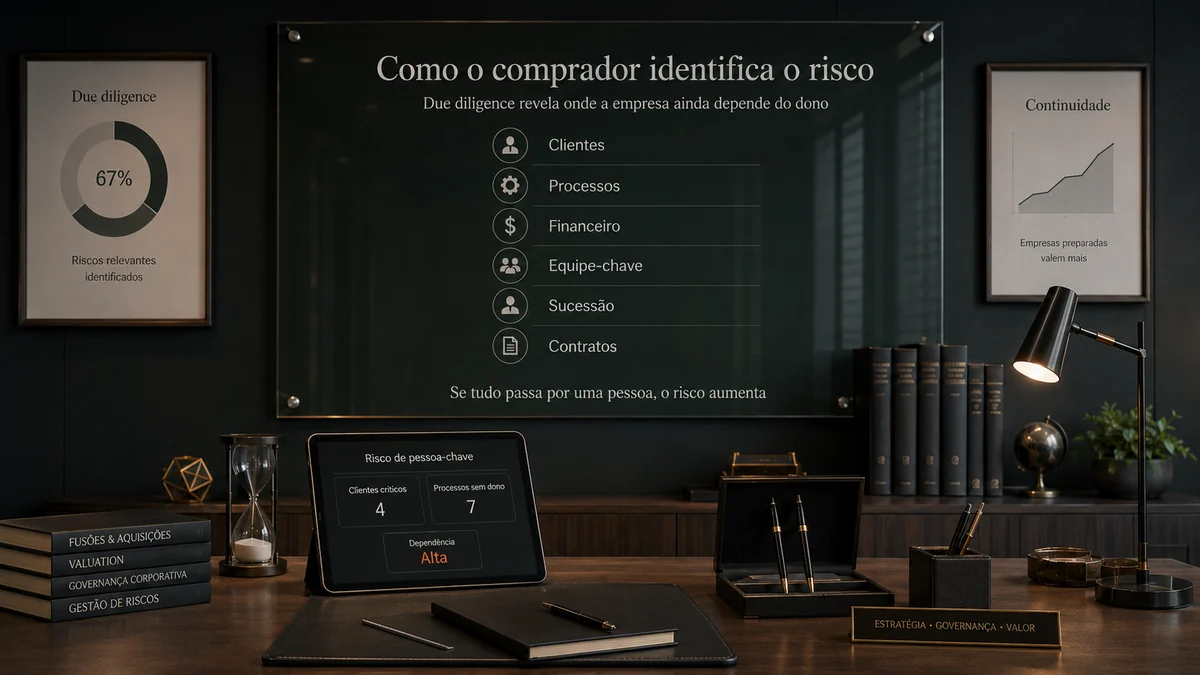
Onde a dependência do dono aparece na due diligence?
A dependência do dono aparece quando o comprador começa a cruzar informações. Ela aparece nos contratos, na equipe, nos clientes, nas vendas, no financeiro, no operacional, no pós-venda, na governança e nas entrevistas com gestores.
A PwC Brasil afirma que, em M&A, é comum uma abordagem integrada entre due diligence comercial, operacional, financeira, tributária e jurídica para fundamentar conclusões sobre todos os aspectos da transação. Por isso, a dependência do dono não fica escondida por muito tempo.
Ela surge em perguntas como:
quem fala com os maiores clientes?
quem aprova descontos?
quem negocia contratos?
quem resolve problemas críticos?
quem conhece a margem por cliente?
quem domina o processo de entrega?
quem controla o caixa?
quem mantém relacionamento com bancos?
quem decide contratação e demissão?
quem substitui o dono se ele sair?
quem apresenta o negócio para o comprador?
quem executa o plano de crescimento?
Se a resposta for sempre o dono, o comprador entende o recado.
Dependência comercial: quando os clientes compram do dono, não da empresa
Um dos riscos mais sensíveis em M&A é a dependência comercial do fundador. Isso acontece quando os principais clientes compram porque confiam na pessoa do dono, não necessariamente na estrutura da empresa.
O comprador quer saber:
quem abriu os clientes mais relevantes?
quem mantém o relacionamento?
os contratos são formais?
há cláusula de mudança de controle?
o cliente aceitaria continuar sem o fundador?
a equipe comercial tem autonomia?
há CRM?
há histórico documentado?
há pipeline gerenciado pela empresa?
há concentração em poucos clientes?
há processo comercial replicável?
Se o dono é o principal canal de vendas, parte do faturamento pode parecer menos transferível. E receita menos transferível tende a valer menos.
A pergunta que o comprador faz é dura. O cliente pertence à empresa ou ao relacionamento pessoal do fundador?
Dependência operacional: quando só o dono sabe como a empresa funciona
Outro risco é a dependência operacional. Ela aparece quando os processos não estão documentados e a empresa funciona com base na memória do dono ou de poucas pessoas.
Sinais comuns:
decisões tomadas por WhatsApp;
processos não documentados;
ausência de indicadores;
equipe sempre esperando aprovação;
rotinas conhecidas apenas pelo fundador;
fornecedores críticos sem contrato;
sistemas sem padronização;
senhas centralizadas;
problemas resolvidos informalmente;
falta de manual operacional;
ausência de governança de dados;
baixa autonomia de gestores.
Para o dono, isso pode parecer agilidade. Para o comprador, parece fragilidade. Porque uma empresa comprável precisa ser transferível. E uma empresa transferível precisa ter processo, não apenas memória.
Dependência financeira: quando o dono é o único que entende os números
Muitas empresas não dependem do dono apenas para vender. Dependem dele para explicar o financeiro. Isso acontece quando:
o dono aprova todos os pagamentos;
o dono negocia dívidas;
o dono conhece as margens de cabeça;
não há DRE gerencial confiável;
o fluxo de caixa depende de planilhas pessoais;
o orçamento não é institucional;
o forecast não existe;
a empresa não tem rotina de indicadores;
capital de giro não é medido;
despesas pessoais e empresariais se misturam;
o contador registra, mas ninguém traduz para decisão.
Em due diligence, isso vira risco. O comprador quer números que sobrevivam ao fundador. Se os números só fazem sentido quando o dono explica, a empresa ainda não tem inteligência financeira institucional.
Dependência técnica: quando o conhecimento crítico está na cabeça de poucos
Em empresas industriais, tecnológicas, de serviços especializados, saúde, educação, engenharia, consultoria, distribuição, logística ou varejo complexo, o conhecimento técnico pode ser um dos maiores ativos. Mas também pode ser risco.
O problema aparece quando:
só uma pessoa entende o produto;
só uma pessoa sabe operar o sistema;
só uma pessoa sabe precificar;
só uma pessoa sabe comprar;
só uma pessoa entende a tecnologia;
só uma pessoa conhece fornecedores;
só uma pessoa resolve falhas críticas;
só uma pessoa treina a equipe;
só uma pessoa domina a entrega.
O comprador quer saber se esse conhecimento está dentro da empresa ou preso a uma pessoa. Conhecimento documentado vira ativo. Conhecimento concentrado vira dependência.
Dependência cultural: quando a equipe segue a pessoa, não a empresa
Existe também um risco menos visível: a dependência cultural. Ele aparece quando a equipe não segue processos, governança ou estratégia, mas sim a presença pessoal do dono.
O dono motiva. O dono cobra. O dono decide. O dono resolve conflito. O dono segura talentos. O dono dá o tom da cultura. Quando ele sai, a cultura pode perder referência.
A Harvard Business Review, em conteúdo de 2026 sobre liderança após o fundador, descreve transições pós-fundador como momentos decisivos que podem impulsionar a empresa para a próxima fase de crescimento ou travar seu avanço.
O risco de dependência cultural não significa que a presença do fundador seja ruim. Pelo contrário. A marca do fundador pode ser uma força. Mas, para M&A, a empresa precisa mostrar que essa força foi transformada em cultura, liderança e método. Não apenas em dependência.
Empresas familiares: sucessão não é assunto para depois
Nas empresas familiares, a dependência do dono costuma se misturar com sucessão. Quem manda? Quem decide? Quem herda? Quem lidera? Quem representa a família? Quem representa a gestão? Quem tem direito econômico? Quem tem capacidade executiva? Quem vai continuar a operação?
A McKinsey afirma que um plano cuidadoso de sucessão de CEO em empresas familiares pode proteger a visão da família e promover renovação institucional. A mesma análise aponta práticas como avaliar múltiplos candidatos, desenvolver capacidades amplas, tratar a transição como projeto e estabelecer mecanismos neutros de governança.
O IBGC também trata a sucessão em empresas familiares como um processo que exige olhar para família, propriedade e gestão, e destaca que a relutância do fundador em deixar o controle é um desafio comum.
Em M&A, sucessão fraca não é apenas problema familiar. É risco de continuidade.
Como a dependência do dono reduz valuation
Dependência encontrada | Como o comprador pode interpretar | Efeito possível |
|---|---|---|
Dono concentra os maiores clientes | Receita pode sair com o fundador | Redução de múltiplo |
Dono fecha todas as vendas | Processo comercial não é escalável | Desconto no valuation |
Dono aprova tudo | Gestão não tem autonomia | Earn-out ou permanência obrigatória |
Dono conhece tudo de cabeça | Conhecimento não está institucionalizado | Aumento da due diligence |
Dono controla financeiro | Números dependem de explicação pessoal | Ajustes e questionamentos |
Dono segura equipe-chave | Talentos podem sair após a venda | Plano de retenção exigido |
Não há sucessor claro | Continuidade incerta | Cláusulas de transição |
Não há processos documentados | Operação difícil de transferir | Desconto por risco operacional |
Governança fraca | Decisões pouco rastreáveis | Maior percepção de risco |
Cultura centrada no fundador | Mudança de controle pode desorganizar a empresa | Integração mais difícil |
Em resumo: quanto mais o resultado depende do dono, menos o comprador trata esse resultado como ativo transferível. E ativo menos transferível vale menos.
Por que isso pode gerar earn-out?
Quando o comprador enxerga dependência do fundador, ele pode tentar reduzir risco por meio da estrutura de pagamento. Uma das formas é o earn-out, uma estrutura em que parte do preço fica condicionada ao desempenho futuro da empresa depois da transação.
Ele pode aparecer quando o comprador pensa em pagar parte agora e parte se a receita continuar, pagar mais se os clientes permanecerem, pagar mais se o fundador ajudar na transição, pagar mais se o EBITDA projetado se confirmar ou pagar mais se a equipe-chave ficar.
O earn-out não é necessariamente ruim. Mas, muitas vezes, ele surge porque o comprador não quer pagar hoje por algo que ainda depende demais do vendedor amanhã.
A pergunta prática é: o preço está sendo pago pela empresa ou pela permanência temporária do dono? Essa pergunta muda a negociação.
O que o comprador quer ver no lugar da dependência?
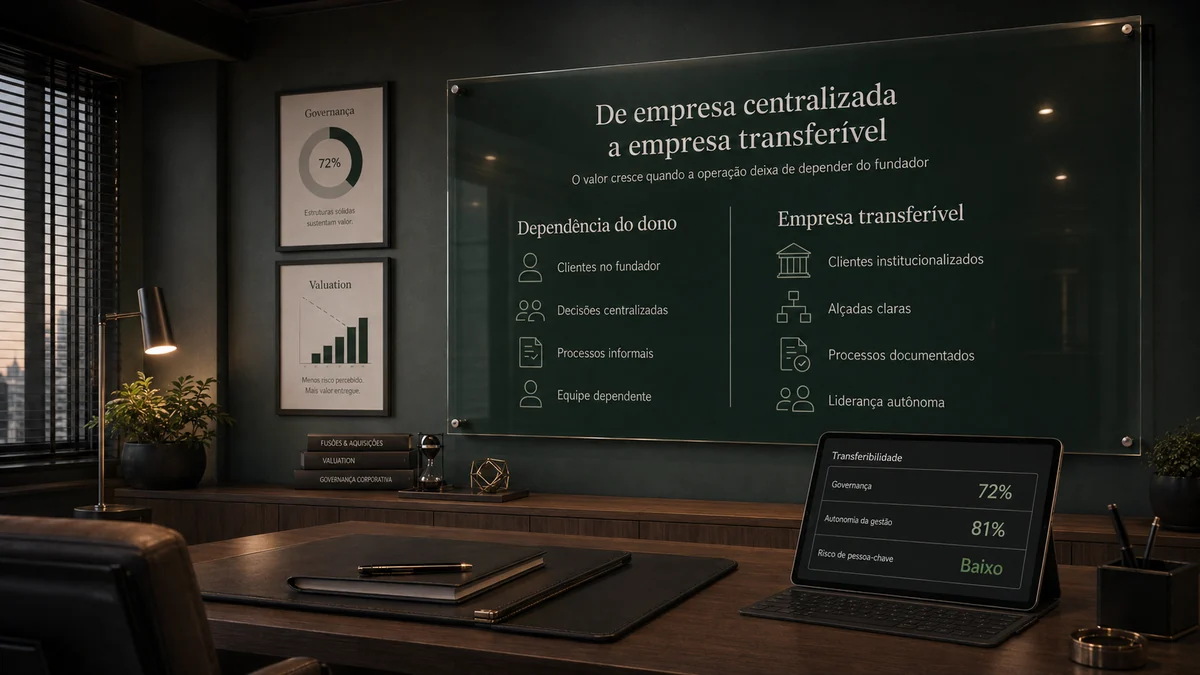
O comprador não espera que o fundador desapareça sem transição. Mas espera ver uma empresa capaz de funcionar com menos centralização. Ele quer encontrar:
liderança além do fundador;
segundo escalão forte;
equipe comercial estruturada;
contratos formais com clientes;
processos documentados;
indicadores acompanhados;
DRE gerencial;
fluxo de caixa;
CRM;
governança;
alçadas de decisão;
plano de sucessão;
retenção de pessoas-chave;
data room organizado;
operação replicável;
cultura institucionalizada;
clientes vinculados à empresa, não apenas ao dono.
O comprador aceita que o fundador seja relevante. O que ele não aceita bem é que o fundador seja insubstituível.
Governança reduz dependência
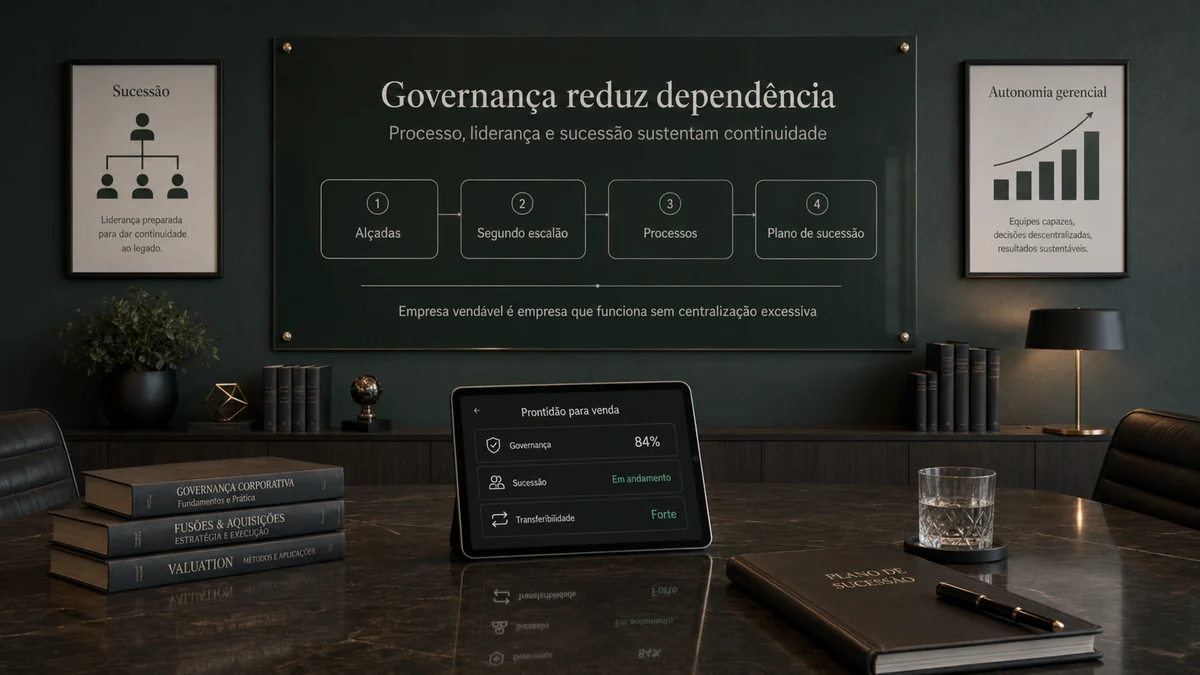
Governança é uma das formas mais fortes de reduzir dependência do dono. O IBGC afirma que a adoção adequada dos princípios de governança resulta em clima de confiança internamente e nas relações com terceiros.
Na prática, governança ajuda a transformar decisões pessoais em estrutura empresarial. Isso aparece em:
acordo de sócios;
atas;
alçadas;
conselho consultivo ou conselho de administração;
reuniões de resultado;
prestação de contas;
políticas de contratação;
política de distribuição de lucros;
regras de conflito de interesse;
orçamento aprovado;
plano sucessório;
indicadores de gestão;
ritos de decisão.
Governança não remove o fundador. Ela reduz a necessidade de tudo passar por ele. Esse é o ponto.
Profissionalização não é expulsar o fundador da empresa
Muitos empresários resistem à profissionalização porque acham que profissionalizar significa perder controle. Não é isso. Profissionalizar significa transformar conhecimento pessoal em capacidade organizacional.
O fundador pode continuar estratégico. Pode continuar no conselho, como sócio, como embaixador, no relacionamento institucional, orientando cultura e apoiando grandes decisões. Mas a operação não pode depender dele para respirar.
A McKinsey destaca que empresas familiares de melhor desempenho em transições de CEO estabelecem mecanismos neutros de governança e tratam a transição como um projeto, não como improviso.
A profissionalização não enfraquece o fundador. Ela protege o valor que ele construiu.
Como preparar a empresa para depender menos do dono
A redução de dependência precisa ser feita antes da negociação, não durante a pressão da due diligence.
1. Mapear onde o dono é indispensável
Liste as atividades que hoje dependem diretamente dele: vendas, relacionamento com clientes, financeiro, fornecedores, aprovação, operação, tecnologia, contratação, resolução de crise, cultura e estratégia.
2. Separar o que é estratégico do que é operacional
O dono pode continuar em temas estratégicos. Mas atividades operacionais recorrentes precisam ser delegadas, documentadas ou transformadas em processo.
3. Fortalecer o segundo escalão
Compradores observam se existem gestores capazes de tocar a operação. Isso exige líderes identificados, responsabilidades claras, metas, autonomia, treinamento, retenção, rotina de gestão e participação nas decisões.
4. Documentar processos críticos
Processo que só existe na cabeça do dono não é processo. Documente vendas, entrega, precificação, compras, atendimento, financeiro, cobrança, indicadores, onboarding, qualidade e gestão de fornecedores.
5. Formalizar contratos relevantes
Clientes, fornecedores, parceiros e profissionais-chave precisam estar documentados. Relacionamento pessoal ajuda. Contrato formal protege.
6. Institucionalizar o financeiro
A empresa precisa ter DRE gerencial, fluxo de caixa, forecast, orçamento, indicadores, capital de giro, margem por cliente, margem por produto, controle de dívida, contas a receber e contas a pagar.
7. Construir governança mínima
Não precisa começar com estrutura sofisticada, mas precisa ter ritos: reunião mensal de resultado, atas, alçadas, prestação de contas, papéis claros, indicadores, política de distribuição e plano de sucessão.
8. Planejar sucessão
Sucessão não é só escolher herdeiro. É preparar continuidade. Pode envolver familiar sucessor, executivo profissional, sócio operador, diretor interno, conselho, transição gradual ou permanência do fundador em outro papel.
9. Criar plano de retenção
Se pessoas-chave sustentam a operação, compradores vão querer saber se elas ficam. Prepare mapa de pessoas-chave, risco de saída, plano de retenção, remuneração variável, contratos, responsabilidades e plano de comunicação.
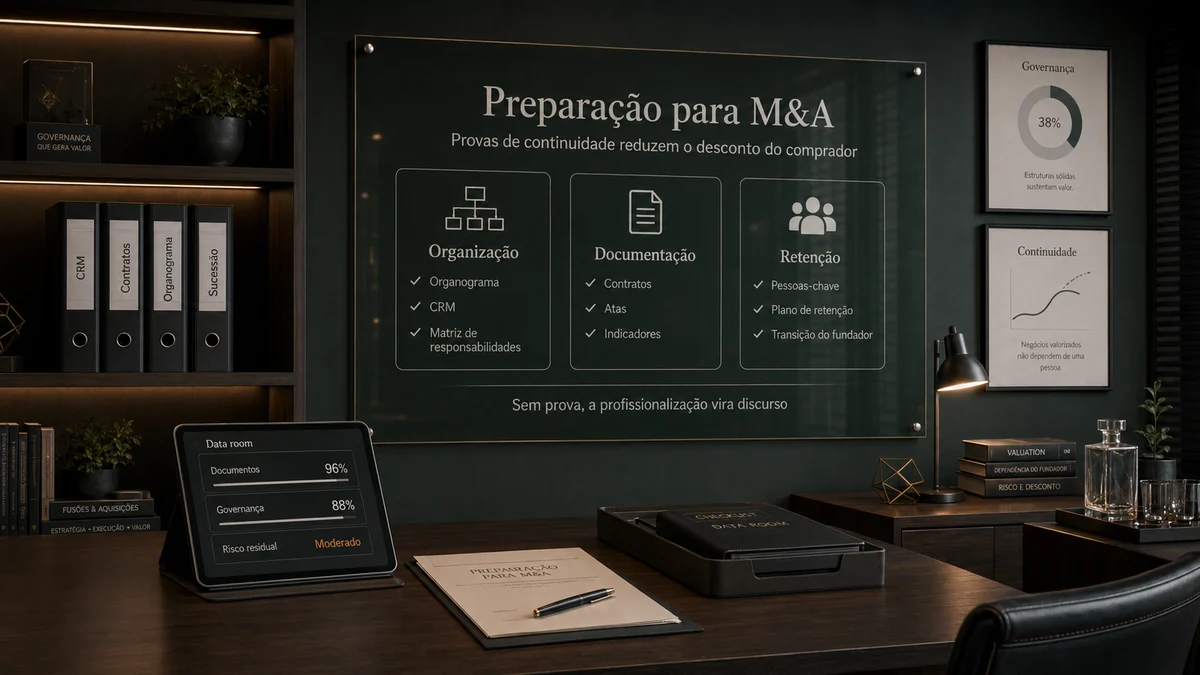
10. Organizar tudo no data room
A redução da dependência precisa ser provada. Inclua no data room organograma, contratos, políticas, atas, indicadores, plano de sucessão, matriz de responsabilidades, processos, relatórios gerenciais, carteira de clientes, CRM e plano de transição.
Sem prova, a profissionalização vira discurso.
Checklist: sua empresa depende demais do dono?
Responda com honestidade:
O dono ainda aprova quase todas as decisões importantes?
Os maiores clientes falam diretamente com o dono?
A equipe comercial depende do dono para fechar vendas?
A empresa não tem CRM confiável?
Processos críticos não estão documentados?
O financeiro depende de planilhas pessoais do dono?
O dono é o único que sabe explicar a margem real?
Fornecedores estratégicos negociam apenas com o dono?
A equipe espera o dono resolver crises?
Não existe segundo escalão forte?
Não há plano de sucessão?
Não há alçadas de decisão?
As reuniões de gestão não têm registro formal?
Contratos com clientes são frágeis ou informais?
Pessoas-chave não têm plano de retenção?
O fundador é o único rosto da marca?
O comprador teria dificuldade de operar a empresa sem o dono?
Se muitas respostas forem sim, a empresa pode até ser boa. Mas ainda não é plenamente transferível.
Como mostrar ao comprador que a empresa é transferível
O comprador precisa enxergar evidências. Não basta dizer que a empresa está profissionalizada.
Prova | O que demonstra |
|---|---|
Organograma com líderes reais | A operação não depende apenas do fundador |
CRM atualizado | Relacionamento comercial está institucionalizado |
Contratos com clientes | Receita é formalizada |
Processos documentados | Operação pode ser transferida |
DRE e fluxo de caixa | Gestão financeira não depende de explicação pessoal |
Alçadas de decisão | Autonomia gerencial existe |
Atas e governança | Decisões são rastreáveis |
Plano de sucessão | Continuidade foi pensada |
Plano de retenção | Pessoas-chave foram mapeadas |
Indicadores operacionais | Empresa mede o que executa |
Forecast | Crescimento foi modelado |
Data room organizado | A prova está pronta para due diligence |
Provar a transferibilidade com evidências é a virada. Empresa vendável não é a que promete funcionar sem o dono. É a que consegue provar que funciona cada vez menos dependente dele.
O que não fazer antes de vender
Evite preparar a empresa apenas na superfície. Não adianta:
criar organograma sem autonomia real;
nomear sucessor que não decide;
montar CRM que ninguém usa;
documentar processo que não é seguido;
esconder que os clientes dependem do fundador;
prometer que a equipe fica sem plano de retenção;
apresentar governança sem atas;
fazer data room sem evidência;
tratar dependência do dono como detalhe;
esperar o comprador descobrir sozinho.
Quando o comprador descobre dependência sozinho, ele desconfia do restante. A pior dependência não é a existente. É a dependência não assumida.
Conclusão: o dono pode ser força, mas não pode ser o único pilar
O fundador é, muitas vezes, a origem do valor. Ele criou a empresa, assumiu risco, construiu reputação, trouxe clientes, formou equipe, desenvolveu cultura, resistiu a crises e tomou decisões difíceis.
Mas, em M&A, o valor precisa sobreviver à transação. Se a empresa só funciona porque o dono está no centro de tudo, o comprador não enxerga apenas uma operação lucrativa. Ele enxerga risco de continuidade.
O objetivo não é apagar o fundador. É transformar a força do fundador em processo, equipe, governança, contrato, cultura e método.
A pergunta certa não é se a empresa dá lucro com o dono no comando. A pergunta certa é: minha empresa continuaria gerando valor se eu saísse do centro da operação?
Se a resposta for sim, o comprador enxerga empresa. Se a resposta for não, ele enxerga dependência. E dependência, em M&A, quase sempre vira desconto.
Quer saber se a sua empresa depende demais do dono para sustentar o valuation? Solicite uma análise inicial de preparação para M&A e descubra quais áreas ainda concentram risco no fundador, nos sócios ou em pessoas-chave antes de conversar com compradores ou investidores.
Se a sua empresa ainda concentra vendas, clientes e decisões no fundador, converse com um sócio sobre como reduzir essa dependência antes de falar com compradores.
Fontes consultadas
Fonte: Leading After the Founder — Harvard Business Review, consultado em 2026-10-20.
Perguntas frequentes
O que significa uma empresa depender do dono?
Significa que decisões, vendas, clientes, operação, financeiro, conhecimento técnico e resolução de problemas passam excessivamente pelo fundador, sócio ou controlador.
Por que a dependência do dono reduz valuation?
Porque o comprador enxerga risco de continuidade. Se a receita, os clientes ou a operação dependem do fundador, o resultado pode não se repetir após a transação.
O que é risco de pessoa-chave?
Risco de pessoa-chave é a possibilidade de perda de valor, receita, conhecimento ou continuidade quando uma empresa depende excessivamente de uma pessoa específica.
Como o comprador identifica dependência do fundador?
Ele identifica cruzando contratos, clientes, entrevistas com a equipe, CRM, processos, financeiro, governança, organograma, sucessão e histórico de decisões.
Uma empresa familiar sempre depende do fundador?
Não. Empresas familiares podem ser profissionalizadas, com governança, sucessão, alçadas, lideranças e processos. O risco aparece quando família, gestão e propriedade não estão bem organizadas.
O fundador precisa sair da empresa antes da venda?
Não necessariamente. Em muitos casos, o fundador permanece em transição, conselho, relacionamento institucional ou papel estratégico. O problema é a operação depender totalmente dele.
Como reduzir dependência do dono antes de vender?
Mapeie atividades concentradas, fortaleça o segundo escalão, documente processos, formalize contratos, organize o financeiro, crie governança, planeje sucessão e prepare plano de retenção.
O que colocar no data room para provar menor dependência?
Organograma, matriz de responsabilidades, contratos com clientes, CRM, processos documentados, alçadas, atas, plano de sucessão, indicadores, relatórios gerenciais e plano de retenção de pessoas-chave.